Domain qaer.de kaufen?
Wir ziehen mit dem Projekt
qaer.de um.
Sind Sie am Kauf der Domain
qaer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qaer.de kaufen?
Wann kann ich den Sparer Pauschbetrag abziehen?
Der Sparer-Pauschbetrag kann abgezogen werden, wenn man Kapitaleinkünfte wie Zinsen, Dividenden oder Kursgewinne erzielt hat. Dieser Betrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro pro Jahr. Um den Sparer-Pauschbetrag geltend zu machen, muss man eine Steuererklärung abgeben. Falls die Kapitaleinkünfte unter dem Pauschbetrag liegen, ist keine Versteuerung erforderlich. Es ist wichtig zu beachten, dass der Sparer-Pauschbetrag nicht automatisch berücksichtigt wird und man ihn aktiv in der Steuererklärung angeben muss. **
Wo trage ich Sparer Pauschbetrag in der Steuererklärung ein?
Der Sparer-Pauschbetrag wird in der Anlage KAP der Steuererklärung eingetragen. Dort werden alle Einkünfte aus Kapitalvermögen, wie Zinsen, Dividenden oder Kursgewinne, erfasst. Der Sparer-Pauschbetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Wenn die Kapitaleinkünfte diesen Betrag nicht übersteigen, müssen sie nicht in der Steuererklärung angegeben werden. Es ist wichtig, den Sparer-Pauschbetrag korrekt anzugeben, um Steuervorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Sparer-Pauschbetrag
Top-Angebote
Produkte zum Begriff Sparer-Pauschbetrag:

-
Was ist der Unterschied zwischen dem Grundfreibetrag und dem Sparer-Pauschbetrag in Bezug auf die Einkommen- und Kapitalertragssteuer?
Der Grundfreibetrag ist ein steuerlicher Freibetrag für Einkommen, der nicht versteuert werden muss, während der Sparer-Pauschbetrag ein Freibetrag für Kapitalerträge ist. Der Grundfreibetrag beträgt für das Jahr 2021 9.744 Euro für Singles und 19.488 Euro für Verheiratete, während der Sparer-Pauschbetrag bei 801 Euro für Singles und 1.602 Euro für Verheiratete liegt. Der Grundfreibetrag gilt für alle Einkünfte, während der Sparer-Pauschbetrag nur für Kapitalerträge wie Zinsen, Dividenden und Kursgewinne gilt. **
-
Wie hoch ist der jährliche Freibetrag für Einkünfte aus selbstständiger Tätigkeit? Oder: Was ist der Unterschied zwischen dem Grundfreibetrag und dem Sparer-Pauschbetrag?
Der jährliche Freibetrag für Einkünfte aus selbstständiger Tätigkeit beträgt 9.168 Euro. Der Grundfreibetrag ist ein allgemeiner Freibetrag für alle Einkünfte, während der Sparer-Pauschbetrag speziell für Kapitaleinkünfte gilt. **
-
Wann Arbeitnehmer Pauschbetrag?
Wann Arbeitnehmer Pauschbetrag? Der Pauschbetrag für Arbeitnehmer wird in der Regel automatisch vom Arbeitgeber berücksichtigt und in der Lohnabrechnung eingetragen. Er dient dazu, Werbungskosten abzudecken, die Arbeitnehmer im Rahmen ihrer beruflichen Tätigkeit entstehen. Der Pauschbetrag beträgt für das Jahr 2021 1.000 Euro und kann unter bestimmten Voraussetzungen auch höher sein. Arbeitnehmer müssen keine Belege für ihre Werbungskosten vorlegen, solange sie den Pauschbetrag in Anspruch nehmen. Es lohnt sich jedoch, zu prüfen, ob sich die individuellen Werbungskosten nicht doch höher belaufen und eine Steuererklärung eingereicht werden sollte. **
-
Wann Sonderausgaben Pauschbetrag?
Der Sonderausgaben-Pauschbetrag kann in Anspruch genommen werden, wenn man keine höheren Sonderausgaben geltend machen möchte oder kann. Er beträgt für Alleinstehende 36 Euro und für Verheiratete 72 Euro. Dieser Pauschbetrag wird automatisch berücksichtigt, wenn keine höheren Sonderausgaben nachgewiesen werden. Es lohnt sich jedoch, alle möglichen Sonderausgaben zu prüfen, da diese unter Umständen höher sein können als der Pauschbetrag. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
Wer bekommt Arbeitnehmer Pauschbetrag?
Der Arbeitnehmer-Pauschbetrag ist ein jährlicher Freibetrag, der von der Steuer abgezogen werden kann, um Werbungskosten abzudecken. Er steht allen Arbeitnehmern zu, die Einkünfte aus nichtselbständiger Arbeit beziehen. Dieser Pauschbetrag beträgt derzeit 1.000 Euro pro Jahr und deckt typische Ausgaben wie Arbeitsmittel, Fahrtkosten oder Fortbildungen ab. Um den Pauschbetrag geltend zu machen, müssen keine konkreten Nachweise über die tatsächlichen Kosten erbracht werden. Wer also als Arbeitnehmer tätig ist, kann von diesem Steuervorteil profitieren. **
Wie hoch Sonderausgaben Pauschbetrag?
Der Sonderausgaben-Pauschbetrag beträgt für Alleinstehende 36 Euro und für Verheiratete 72 Euro. Dieser Betrag kann ohne Nachweis in der Steuererklärung geltend gemacht werden. Er dient dazu, pauschal bestimmte Sonderausgaben abzudecken, wie beispielsweise Kirchensteuer, Spenden oder Beiträge zur Kranken- und Pflegeversicherung. Es ist jedoch auch möglich, höhere Sonderausgaben anzusetzen, wenn entsprechende Nachweise erbracht werden. Generell lohnt es sich, alle möglichen Sonderausgaben in der Steuererklärung anzugeben, um Steuervorteile zu nutzen. **
Top-Angebote
Produkte zum Begriff Sparer-Pauschbetrag:
-
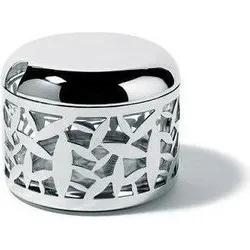
Cactus! Parmesan-Käse-SparerKaktus-Küchenbehälter für Parmesankäse! Die Schale ist auch perfekt für verschiedene Gewürze, Kräuter und anderes Küchenzubehör. Sie präsentiert sich perfekt in Gesellschaft anderer Elemente aus der Cactus! - Kollektion, einer Serviette oder einem Gewürzset.96,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
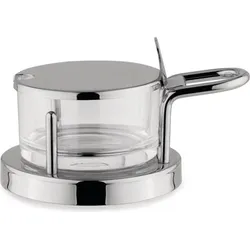
Alessi 5071 Parmesan-Käse-SparerEin eleganter Behälter für Parmesankäse, entworfen von Ettore Sotsassa im Jahr 1978. Er ergänzt das Gewürzset 5070, mit dem er die halbrunden Linien und die Verarbeitung von poliertem Edelstahl und Glas teilt.Der Behälter gilt als Design-Ikone und ist Teil der Sammlung von Design-Museen auf der ganzen Welt.Der Behälter ist mit einem massiven runden Boden ausgestattet und wird oben von einem Stahldeckel abgedeckt, in den ein Loch zum Einsetzen eines Löffels geschnitten wurde. Ein praktischer Griff ermöglicht es, den Behälter zu tragen und den Deckel leicht zu handhaben.107,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kann ich den Sparer Pauschbetrag abziehen?
Der Sparer-Pauschbetrag kann abgezogen werden, wenn man Kapitaleinkünfte wie Zinsen, Dividenden oder Kursgewinne erzielt hat. Dieser Betrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro pro Jahr. Um den Sparer-Pauschbetrag geltend zu machen, muss man eine Steuererklärung abgeben. Falls die Kapitaleinkünfte unter dem Pauschbetrag liegen, ist keine Versteuerung erforderlich. Es ist wichtig zu beachten, dass der Sparer-Pauschbetrag nicht automatisch berücksichtigt wird und man ihn aktiv in der Steuererklärung angeben muss. **
-
Wo trage ich Sparer Pauschbetrag in der Steuererklärung ein?
Der Sparer-Pauschbetrag wird in der Anlage KAP der Steuererklärung eingetragen. Dort werden alle Einkünfte aus Kapitalvermögen, wie Zinsen, Dividenden oder Kursgewinne, erfasst. Der Sparer-Pauschbetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Wenn die Kapitaleinkünfte diesen Betrag nicht übersteigen, müssen sie nicht in der Steuererklärung angegeben werden. Es ist wichtig, den Sparer-Pauschbetrag korrekt anzugeben, um Steuervorteile optimal nutzen zu können. **
-
Was ist der Unterschied zwischen dem Grundfreibetrag und dem Sparer-Pauschbetrag in Bezug auf die Einkommen- und Kapitalertragssteuer?
Der Grundfreibetrag ist ein steuerlicher Freibetrag für Einkommen, der nicht versteuert werden muss, während der Sparer-Pauschbetrag ein Freibetrag für Kapitalerträge ist. Der Grundfreibetrag beträgt für das Jahr 2021 9.744 Euro für Singles und 19.488 Euro für Verheiratete, während der Sparer-Pauschbetrag bei 801 Euro für Singles und 1.602 Euro für Verheiratete liegt. Der Grundfreibetrag gilt für alle Einkünfte, während der Sparer-Pauschbetrag nur für Kapitalerträge wie Zinsen, Dividenden und Kursgewinne gilt. **
-
Wie hoch ist der jährliche Freibetrag für Einkünfte aus selbstständiger Tätigkeit? Oder: Was ist der Unterschied zwischen dem Grundfreibetrag und dem Sparer-Pauschbetrag?
Der jährliche Freibetrag für Einkünfte aus selbstständiger Tätigkeit beträgt 9.168 Euro. Der Grundfreibetrag ist ein allgemeiner Freibetrag für alle Einkünfte, während der Sparer-Pauschbetrag speziell für Kapitaleinkünfte gilt. **
Ähnliche Suchbegriffe für Sparer-Pauschbetrag
-
SonicWall Content Filtering Service, 1 Jahr(e)Typ:FirewallLizenzterm:1 Jahr(e)Unterstützte Sprachen:Mehrsprachig Allgemeine InformationenHersteller:SonicWall Inc.Hersteller-Artikelnummer:01-SSC-0608Hersteller-Webseite:Marke:SonicWallProduktbezeichnung:Content Filtering Service Premium Business EditionProdukttyp:SoftwarelizenzLizenzinformationLizenztyp:Abonnement-LizenzValidierungszeitraum:1 Jahr(e)VerschiedenesTAA-konform:Ja SonicWall Content Filtering Service. Lizenzterm: 1 Jahr(e)LizenzTypFirewallUnterstützte SprachenMehrsprachigLizenzterm1 Jahr(e) SonicWall Content Filtering Service Premium Business Edition for TZ 300 - Abonnement-Lizenz (1 Jahr) - 1 Gerät - für SonicWall TZ3001293,55 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Raue, Benjamin: Act on Copyright Content Sharing Service ProvidersAct on Copyright Content Sharing Service Providers , The Book The Urheberrechts-Diensteanbieter-Gesetz (UrhDaG) is the German implementation of the controversial Art. 17 Directive 2019/790 (Copyright in the Digital Single Market, DSDM). Germany has decided against a minimum effort implementation and resisted the temptation to just incorporate the wording of the Directive more or less literally into the German Copyright Act (UrhG). Instead, it has opted for a comprehensive implementation in a stand-alone act, including: an extensive definition of an OCSSP with a safe-harbour clause for excluded service providers a detailed provision specifying the obligation to acquire contractual rights of use several provisions on direct remuneration for authors, performers and photographers very detailed provisions balancing between the obligation to preventively block copyright infringing material and the users' rights to freedom of expression and information which more or less anticipated (and likely influenced) the CJEU's decision Poland/Parliament and Council, including a section on uses presumably authorised by law a redress system consisting of complaints procedures and an alternative dispute resolution mechanism detailed obligations for measures against abuse rights of information for rightholders and for the purpose of scientific research The commentary of each article is headed by the current version of the article both in the German original and an English translation followed by a clearly and uniformly structured analysis of the provision including the extensive (academic) discussion that accompanied the implementation procedure. The interplay of the UrhDaG with the German Copyright Act is addressed as well as the respective requirements of the DSMD. The impact of the CJEU's first decision on Art. 17 DSDM (Poland/Parliament and Council) is discussed in the relevant provisions. As Art. 17 DSDM has been implemented very heterogeneously in the Member States, further decisions of the CJEU are to be expected. The detailed German implementation might serve as a reference and source of inspiration for the further specification of Art. 17 DSDM. The commentary aims to meet the expectations both of German and foreign lawyers interested in platform regulation and copyright by providing a detailed explanation both of the German implementation and, by that, of Art. 17 DSMD. The Advantages at a Glance Article-by-Article Commentary in English language clearly and uniformly structured analysis of each provision The Target Group For German and foreign Copyright lawyers. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240527, Produktform: Kartoniert, Autoren: Raue, Benjamin~Specht-Riemenschneider, Louisa, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Content Sharing; Copyright; Service Providers, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 184 Blätter, Länge: 239, Breite: 160, Höhe: 13, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Arbeitnehmer Pauschbetrag?
Wann Arbeitnehmer Pauschbetrag? Der Pauschbetrag für Arbeitnehmer wird in der Regel automatisch vom Arbeitgeber berücksichtigt und in der Lohnabrechnung eingetragen. Er dient dazu, Werbungskosten abzudecken, die Arbeitnehmer im Rahmen ihrer beruflichen Tätigkeit entstehen. Der Pauschbetrag beträgt für das Jahr 2021 1.000 Euro und kann unter bestimmten Voraussetzungen auch höher sein. Arbeitnehmer müssen keine Belege für ihre Werbungskosten vorlegen, solange sie den Pauschbetrag in Anspruch nehmen. Es lohnt sich jedoch, zu prüfen, ob sich die individuellen Werbungskosten nicht doch höher belaufen und eine Steuererklärung eingereicht werden sollte. **
-
Wann Sonderausgaben Pauschbetrag?
Der Sonderausgaben-Pauschbetrag kann in Anspruch genommen werden, wenn man keine höheren Sonderausgaben geltend machen möchte oder kann. Er beträgt für Alleinstehende 36 Euro und für Verheiratete 72 Euro. Dieser Pauschbetrag wird automatisch berücksichtigt, wenn keine höheren Sonderausgaben nachgewiesen werden. Es lohnt sich jedoch, alle möglichen Sonderausgaben zu prüfen, da diese unter Umständen höher sein können als der Pauschbetrag. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wer bekommt Arbeitnehmer Pauschbetrag?
Der Arbeitnehmer-Pauschbetrag ist ein jährlicher Freibetrag, der von der Steuer abgezogen werden kann, um Werbungskosten abzudecken. Er steht allen Arbeitnehmern zu, die Einkünfte aus nichtselbständiger Arbeit beziehen. Dieser Pauschbetrag beträgt derzeit 1.000 Euro pro Jahr und deckt typische Ausgaben wie Arbeitsmittel, Fahrtkosten oder Fortbildungen ab. Um den Pauschbetrag geltend zu machen, müssen keine konkreten Nachweise über die tatsächlichen Kosten erbracht werden. Wer also als Arbeitnehmer tätig ist, kann von diesem Steuervorteil profitieren. **
-
Wie hoch Sonderausgaben Pauschbetrag?
Der Sonderausgaben-Pauschbetrag beträgt für Alleinstehende 36 Euro und für Verheiratete 72 Euro. Dieser Betrag kann ohne Nachweis in der Steuererklärung geltend gemacht werden. Er dient dazu, pauschal bestimmte Sonderausgaben abzudecken, wie beispielsweise Kirchensteuer, Spenden oder Beiträge zur Kranken- und Pflegeversicherung. Es ist jedoch auch möglich, höhere Sonderausgaben anzusetzen, wenn entsprechende Nachweise erbracht werden. Generell lohnt es sich, alle möglichen Sonderausgaben in der Steuererklärung anzugeben, um Steuervorteile zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.